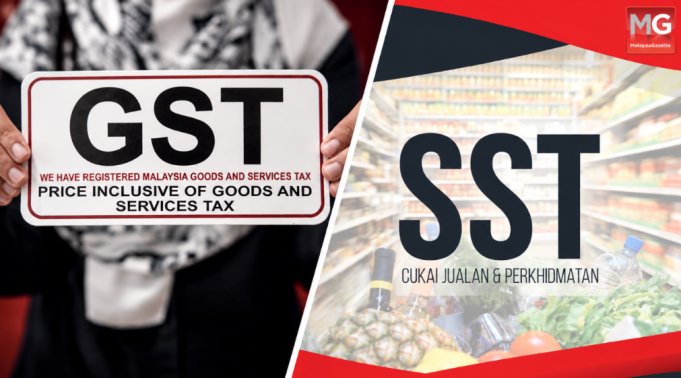
BELANJAWAN 2027 perlu memberi perhatian serius kepada persoalan bagaimana Malaysia boleh meningkatkan hasil kerajaan secara mampan tanpa membebankan isi rumah berpendapatan rendah dan sederhana.
Perdebatan mengenai kemungkinan cukai barang dan perkhidmatan (GST) diperkenalkan semula tidak seharusnya dilihat semata-mata sebagai persoalan GST atau cukai jualan dan perkhidmatan (SST), tetapi sebagai sebahagian daripada cabaran struktur fiskal negara.
Kedudukan hasil kerajaan masih menjadi isu utama. Hasil Kerajaan Persekutuan dianggarkan sekitar 15.9 peratus daripada Pertumbuhan Keluaran Dalam Negara Kasar (KDNK) pada 2026, berbanding 16.8 peratus pada 2024, manakala perbelanjaan kerajaan sekitar 19.4 peratus daripada KDNK.
Dalam tempoh yang sama, defisit fiskal masih dianggarkan sekitar 3.5 peratus daripada KDNK, sedangkan kerajaan menyasarkan pengurangan defisit kepada sekitar tiga peratus dalam jangka sederhana.
Keadaan ini menunjukkan keperluan untuk memperkukuh hasil tanpa menjejaskan pertumbuhan ekonomi dan kebajikan rakyat.
Cabaran ini menjadi lebih penting apabila hasil petroleum dan gas semakin mengecil. Sumbangan hasil minyak dan gas dianggarkan menurun daripada 3.2 peratus KDNK pada 2024 kepada sekitar 2.0 peratus pada 2026.
Ini bermakna kerajaan tidak boleh bergantung pada sumber hasil berkaitan komoditi sebagai penampan fiskal dalam jangka panjang.
Belanjawan 2027 perlu mempercepatkan peralihan kepada sumber hasil domestik yang lebih stabil.
Pada masa yang sama, ruang fiskal semakin terhad. Hutang Kerajaan Persekutuan dianggarkan sekitar 64.3 peratus KDNK pada 2026, manakala perbelanjaan faedah hutang sekitar 2.7 peratus KDNK.
Apabila lebih banyak hasil kerajaan digunakan untuk membayar faedah hutang, semakin kecil ruang yang tersedia untuk pendidikan, kesihatan, infrastruktur dan program pembangunan.
Oleh itu, pengukuhan hasil merupakan sebahagian daripada usaha memperluas semula ruang fiskal negara.
Dalam konteks ini, SST yang diperluaskan mulai Julai 2025 telah meningkatkan hasil dengan anggaran tambahan sekitar RM10 bilion bagi tahun penuh 2026.
Namun, perluasan SST turut menimbulkan persoalan mengenai kecekapan struktur cukai kerana SST tidak menyediakan mekanisme kredit cukai input seperti GST.
Keadaan ini boleh menyebabkan tax cascading, iaitu cukai dikenakan pada peringkat berbeza dalam rantaian pengeluaran dan akhirnya meningkatkan kos kepada perniagaan serta pengguna.
Justeru, persoalan utama untuk Belanjawan 2027 bukan sekadar sama ada GST perlu dikembalikan, tetapi sama ada struktur cukai sedia ada mampu menghasilkan hasil yang mencukupi dengan kos ekonomi yang minimum.
GST mempunyai kelebihan dari segi cukai berasaskan nilai ditambah kerana sistem kredit input dapat mengurangkan cukai berganda dalam rantaian pengeluaran.
Namun, GST juga boleh memberi tekanan relatif lebih besar kepada isi rumah berpendapatan rendah kerana golongan ini menggunakan bahagian pendapatan yang lebih besar untuk penggunaan.
Cabaran tersebut jelas apabila mengambil kira bahawa gaji median formal Malaysia hanya sekitar RM3,027 sebulan pada Mac 2026, dengan jurang pendapatan yang ketara antara negeri.
Oleh itu, sebarang reformasi cukai penggunaan dalam Belanjawan 2027 perlu dinilai bukan sahaja berdasarkan jumlah hasil yang dikutip, tetapi juga berdasarkan kesannya terhadap kuasa beli dan agihan pendapatan.
Atas sebab itu, jika kerajaan mempertimbangkan GST, pendekatan yang wajar dikaji ialah GST kadar rendah dengan perlindungan khusus terhadap keperluan asas, digabungkan dengan bantuan tunai bersasar.
Artikel sumber mencadangkan kadar ilustratif sekitar 3–4 peratus, tetapi kadar sebenar tidak seharusnya ditetapkan tanpa simulasi terhadap hasil kerajaan, inflasi, penggunaan, kos pematuhan dan kesan pengagihan.
Belanjawan 2027 juga mempunyai satu kelebihan berbanding ketika GST diperkenalkan pada 2015, iaitu e-Invoice.
Sistem ini berpotensi meningkatkan ketelusan transaksi, mengurangkan tuntutan palsu dan membantu kerajaan mengenal pasti aktiviti ekonomi yang sebelum ini tidak dilaporkan.
Maka, reformasi cukai tidak seharusnya bergantung kepada peningkatan kadar semata-mata, tetapi turut memberi tumpuan kepada peningkatan tax compliance dan peluasan asas cukai.
Pada masa yang sama, perusahaan mikro dan PKS perlu dilindungi daripada kos pematuhan yang berlebihan.
Ambang pendaftaran yang munasabah serta mekanisme pematuhan yang dipermudah penting supaya usaha meningkatkan hasil tidak menghasilkan kos pentadbiran yang lebih besar daripada hasil cukai tambahan yang diperoleh.
Sehubungan itu, reformasi cukai perlu menjadi salah satu isu utama dalam Belanjawan 2027 kerana cabaran Malaysia bukan sekadar meningkatkan hasil, tetapi membina sistem fiskal yang lebih mampan ketika hasil petroleum merosot, defisit masih wujud dan ruang fiskal semakin terhad.
Kerajaan perlu mencari keseimbangan antara peningkatan hasil, pengurangan defisit dan hutang, kecekapan ekonomi serta perlindungan kuasa beli rakyat.
Persoalannya kini bukan lagi sekadar GST atau SST, tetapi siapa yang akan menanggung kos reformasi fiskal dan bagaimana beban tersebut boleh diagihkan secara adil.
Justeru, Belanjawan 2027 perlu melihat GST dan SST sebagai sebahagian daripada reformasi cukai yang lebih menyeluruh, dengan tumpuan kepada peningkatan hasil secara cekap, pengurangan tax cascading dan ketirisan, peluasan pematuhan melalui e-Invoice, serta perlindungan terhadap golongan berpendapatan rendah dan sederhana.
Negara memerlukan hasil yang lebih kukuh, tetapi pengukuhan fiskal tidak seharusnya dicapai dengan mengorbankan kuasa beli rakyat.
Penulis ialah Pensyarah Kanan di Sekolah Perniagaan dan Ekonomi Universiti Putra Malaysia (UPM)