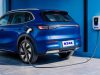
KUALA LUMPUR – Pendaftaran kenderaan elektrik (EV) di Malaysia melonjak 155.2% kepada 8,833 unit pada Ogos 2026 berbanding tempoh sama tahun lalu, menurut data Jabatan Pengangkutan Jalan (JPJ). Seiring peningkatan ini, BJAK mengingatkan pengguna bahawa kos pemilikan EV bukan sekadar harga kereta dan ansuran bulanan, tetapi turut melibatkan kos pembaikan, risiko pengecasan di rumah dan perlindungan insurans kereta EV.
Insurans kereta EV ialah perlindungan motor untuk kenderaan elektrik yang boleh merangkumi kerosakan akibat kemalangan, kebakaran dan kecurian, bergantung pada jenis serta terma polisi. Perlindungan bateri, pengecas rumah dan liabiliti pihak ketiga perlu disemak mengikut manfaat yang ditawarkan oleh penyedia insurans.
Kos pemilikan EV turut berubah selepas pengecualian cukai bagi EV import siap sepenuhnya tamat pada Disember 2025 dan struktur cukai jalan baharu berkuat kuasa pada Januari 2026. Pembeli perlu mengambil kira insurans kereta EV, cukai jalan dan potensi pembaikan sebelum membuat keputusan.
Kerosakan pada bateri voltan tinggi dan sistem elektronik mungkin memerlukan juruteknik terlatih, peralatan diagnostik khas serta bengkel berkelayakan. Kos pembaikan bergantung pada model kenderaan, tahap kerosakan dan ketersediaan alat ganti. Pengguna perlu menyemak perlindungan bateri dan akses kepada bengkel EV sebelum memilih polisi.
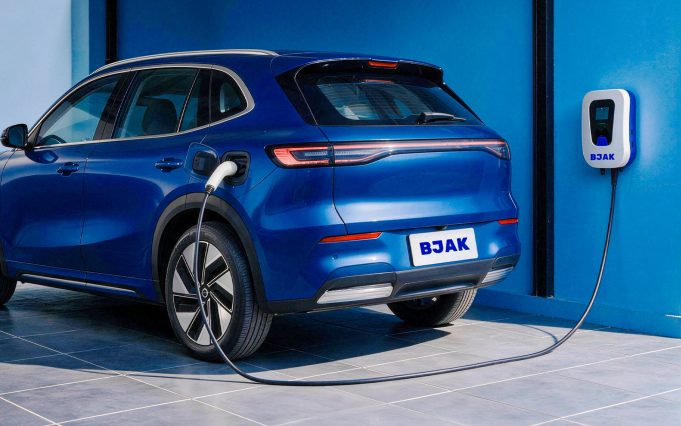
Risiko juga melangkaui kenderaan. Susulan insiden kebakaran berkaitan pengecasan EV di sebuah kediaman di Cheras pada Ogos lalu, Persatuan Insurans Am Malaysia (PIAM) menasihatkan pemilik rumah supaya memaklumkan pemasangan pengecas EV kekal kepada syarikat insurans dan menyemak perlindungan kediaman masing-masing.
Sebagai contoh, manfaat yang ditawarkan oleh penyedia insurans tertentu termasuk perlindungan pengecas rumah sehingga RM15,000, kabel pengecas sehingga RM2,000 dan liabiliti pihak ketiga sehingga RM50,000. Had perlindungan berbeza mengikut produk dan tidak semestinya tersedia dalam satu polisi.
Perlindungan kenderaan, pengecas rumah dan harta benda sekeliling juga mungkin melibatkan polisi berbeza. Pemilik EV perlu mengetahui sama ada insurans motor melindungi peralatan pengecasan, insurans kediaman melindungi kerosakan rumah, dan perlindungan liabiliti merangkumi kerosakan kepada harta benda jiran. Semua manfaat tertakluk pada had tuntutan dan pengecualian polisi.
“Ramai pengguna menilai EV berdasarkan harga kereta dan ansuran bulanan. Namun, kos pemilikan juga melibatkan apa yang berlaku apabila bateri rosak, pengecas bermasalah atau harta benda lain terjejas. Pengguna perlu tahu polisi mana yang melindungi setiap risiko, bukan sekadar membandingkan premium,” kata Ronald Lim, Ketua Pegawai Eksekutif BJAK.
Melalui BJAK, pengguna boleh membandingkan pilihan insurans kereta dan takaful daripada penyedia yang mengambil bahagian, termasuk premium, nilai diinsuranskan dan manfaat perlindungan. Ketersediaan manfaat tambahan berkaitan EV bergantung pada produk dan terma polisi masing-masing.
BJAK menggalakkan pengguna supaya menyemak perlindungan bateri, pengecas rumah, liabiliti pihak ketiga dan akses kepada bengkel EV, di samping memaklumkan pemasangan pengecas kekal kepada syarikat insurans kediaman sebelum membuat keputusan. -MalaysiaGazette